Placer 30 000 euros en parts de SCPI rapporte des revenus locatifs sur 30 000 euros. Emprunter 100 000 euros pour acheter ces mêmes parts génère des revenus sur 100 000 euros, alors que le capital mobilisé reste identique.
C’est le principe de l’effet de levier en SCPI : utiliser un crédit pour investir davantage que ce que permet l’épargne seule. Le mécanisme paraît simple, mais en 2026, la remontée des taux et les tensions sur la liquidité des parts changent sérieusement le calcul.
Taux de crédit contre taux de distribution : le calcul qui conditionne tout
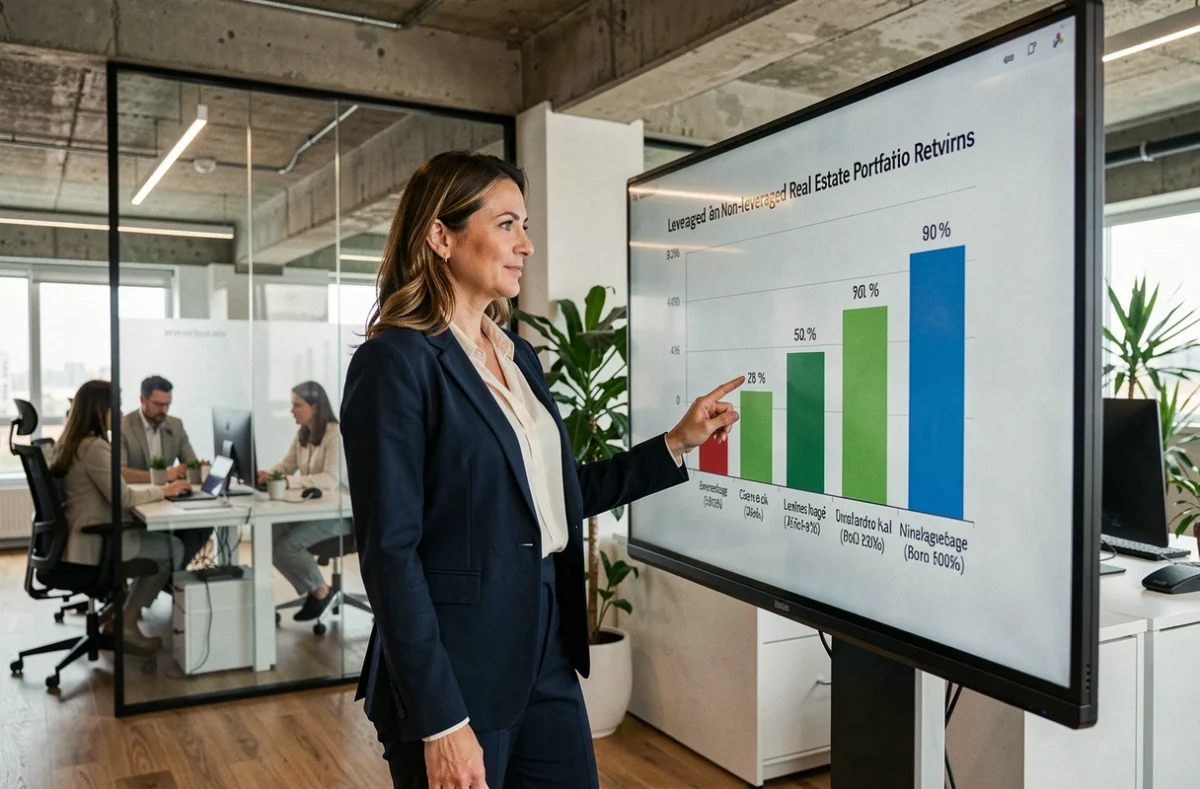
L’effet de levier ne fonctionne que si les revenus tirés des parts couvrent une partie significative des mensualités du prêt. Le curseur à surveiller est l’écart entre le taux de distribution de la SCPI et le taux du crédit souscrit.
D’après la Banque de France, le taux moyen des nouveaux crédits à l’habitat atteignait 3,30 % en juillet 2026, contre 3,09 % un an plus tôt. Pour un crédit affecté à l’achat de parts de SCPI, les taux pratiqués se situent souvent au-dessus de ce niveau, entre 4 % et 4,8 % selon les données du marché. En face, le taux de distribution moyen des SCPI avoisine 4,9 %.
L’écart est donc très mince. Quand le rendement des parts dépasse nettement le coût du crédit, le levier amplifie le gain. Quand cet écart se réduit à moins d’un point, le bénéfice réel du levier fond après frais et fiscalité. La question n’est plus de savoir si le levier fonctionne en théorie, mais s’il reste rentable dans les conditions actuelles.
Crédit amortissable ou prêt in fine : quel montage pour un levier SCPI
Deux types de financement servent à acheter des parts de SCPI à crédit. Le choix entre les deux modifie profondément le profil de l’investissement.
Le crédit amortissable classique
Chaque mensualité rembourse une part du capital et des intérêts. Les revenus distribués par la SCPI viennent réduire l’effort d’épargne mensuel. Au terme du prêt, l’investisseur détient ses parts sans dette résiduelle.
Ce montage convient à un profil qui veut se constituer un patrimoine progressivement. L’effort de trésorerie est prévisible. En revanche, les premières années, la part d’intérêts dans la mensualité est élevée, ce qui limite le gain net.
Le prêt in fine
Pendant toute la durée du prêt, seuls les intérêts sont payés. Le capital est remboursé en une seule fois à l’échéance. L’avantage : les intérêts déductibles sont maximisés chaque année, ce qui réduit la base imposable des revenus fonciers pour les contribuables fortement fiscalisés.
Le prêt in fine exige un nantissement, généralement un contrat d’assurance-vie dont la valeur couvre le capital emprunté. Le coût total du crédit est plus élevé qu’un amortissable, et le risque de devoir rembourser un capital intact alors que la valeur des parts a baissé est réel.
- Crédit amortissable : effort mensuel régulier, capital remboursé progressivement, adapté à la constitution de patrimoine sur 15 à 20 ans
- Prêt in fine : mensualités réduites aux intérêts, capital dû en bloc à l’échéance, réservé aux profils disposant d’un collatéral solide et d’une tranche marginale d’imposition élevée
- Durée courante : la plupart des financements SCPI s’étalent sur 10 à 20 ans, avec une durée médiane autour de 15 ans selon les pratiques bancaires observées
Liquidité des parts : le risque que les simulateurs ne montrent pas
Les simulations d’effet de levier partent d’un postulat implicite : les parts de SCPI se revendent sans délai significatif. La réalité de 2025-2026 raconte autre chose.
Le rapport du médiateur de l’AMF recense 75 dossiers liés aux délais d’exécution des retraits en 2025, contre 29 en 2024. Cette progression traduit une tension concrète sur certaines SCPI, notamment celles qui ont subi des baisses de valeur de reconstitution.
Pourquoi ce chiffre change-t-il la donne pour un investisseur à crédit ? Parce que les mensualités du prêt, elles, ne s’arrêtent pas. Si la revente des parts prend plusieurs mois, voire davantage, l’investisseur continue de payer son crédit sans percevoir le produit de la cession. L’AMF inclut explicitement les dossiers liés au financement de parts de SCPI dans son analyse des litiges, pointant des insuffisances dans l’information fournie lors de la souscription.
Un levier rentable sur le papier peut devenir un piège si la sortie est bloquée. Avant de souscrire à crédit, vérifier le marché secondaire de la SCPI visée, ses délais de retrait constatés et son taux de collecte récent n’est pas optionnel.
Critères de choix d’une SCPI pour un achat à crédit
Toutes les SCPI ne se prêtent pas au levier. Quand un crédit court sur 15 ans, la sélection du véhicule devient un arbitrage technique, pas un simple coup d’œil sur le rendement affiché.
Stabilité du taux de distribution
Un taux de distribution élevé une année ne garantit rien sur la durée du prêt. Privilégier une SCPI dont le rendement reste régulier sur cinq à dix exercices limite le risque de voir les revenus chuter en dessous des mensualités.
Taux d’occupation financier
Ce ratio indique la part des loyers effectivement perçus par rapport au potentiel locatif total. Un taux d’occupation financier supérieur à 90 % signale une gestion locative solide. En dessous, les revenus distribués risquent de baisser, ce qui fragilise le remboursement.
Conditions de retrait et liquidité
Vérifier si la SCPI dispose d’un fonds de remboursement, quel est le délai moyen constaté pour les cessions, et si des suspensions de rachats ont eu lieu récemment. Pour un investisseur endetté, la capacité à sortir dans un délai raisonnable est un critère aussi déterminant que le rendement.
- Comparer le taux de distribution sur au moins cinq exercices, pas seulement le dernier chiffre publié
- Examiner le report à nouveau : une réserve de distribution élevée permet de lisser les revenus en cas d’année difficile
- Lire le bulletin trimestriel pour repérer les baisses de valeur de reconstitution, qui signalent une correction du patrimoine immobilier sous-jacent
- Vérifier que le conseiller a bien évalué votre capacité à supporter les échéances en cas de baisse des revenus distribués
Fiscalité du levier : déduction des intérêts et impact réel
L’un des arguments récurrents en faveur du crédit SCPI concerne la déductibilité des intérêts d’emprunt. Pour les SCPI investies en immobilier direct, les intérêts du prêt sont déductibles des revenus fonciers perçus. Cela réduit la base imposable, ce qui améliore le rendement net.
En pratique, l’avantage fiscal dépend directement de la tranche marginale d’imposition de l’investisseur. Un contribuable imposé à 30 % tire un bénéfice modéré de la déduction. À 41 % ou 45 %, l’économie fiscale pèse davantage dans l’équation globale.
Attention à un point souvent négligé : les prélèvements sociaux de 17,2 % s’appliquent sur les revenus fonciers nets. Même après déduction des intérêts, la ponction fiscale totale reste significative. L’effet de levier fiscal ne compense pas à lui seul un écart défavorable entre rendement et taux de crédit.
Durée du prêt et horizon de détention : le paramètre sous-estimé
Un levier sur 10 ans et un levier sur 20 ans ne produisent pas le même résultat, même avec un taux identique. Plus la durée du prêt s’allonge, plus le coût total des intérêts augmente. En contrepartie, les mensualités diminuent, ce qui réduit l’effort de trésorerie mensuel.
L’horizon de détention idéal pour une SCPI achetée à crédit dépasse généralement la durée du prêt. Les frais de souscription, souvent compris entre 8 % et 12 % du montant investi, ne s’amortissent qu’au bout de plusieurs années. Revendre avant la fin du crédit expose à une double pénalité : frais de souscription non amortis et éventuelles indemnités de remboursement anticipé.
Un horizon de détention d’au moins 15 ans est souvent nécessaire pour que le levier tienne ses promesses. Ce paramètre impose de n’engager dans un crédit SCPI que des sommes dont on n’aura pas besoin à moyen terme.
L’effet de levier en SCPI reste un outil de construction patrimoniale pertinent, à condition de ne pas se fier uniquement aux simulations optimistes. Le contexte de taux 2026, les tensions sur la liquidité documentées par l’AMF et la fiscalité réelle imposent un examen rigoureux avant de s’engager. Pour évaluer précisément votre situation, remplissez le formulaire ci-dessous : un professionnel vous rappellera pour analyser votre projet sans engagement.