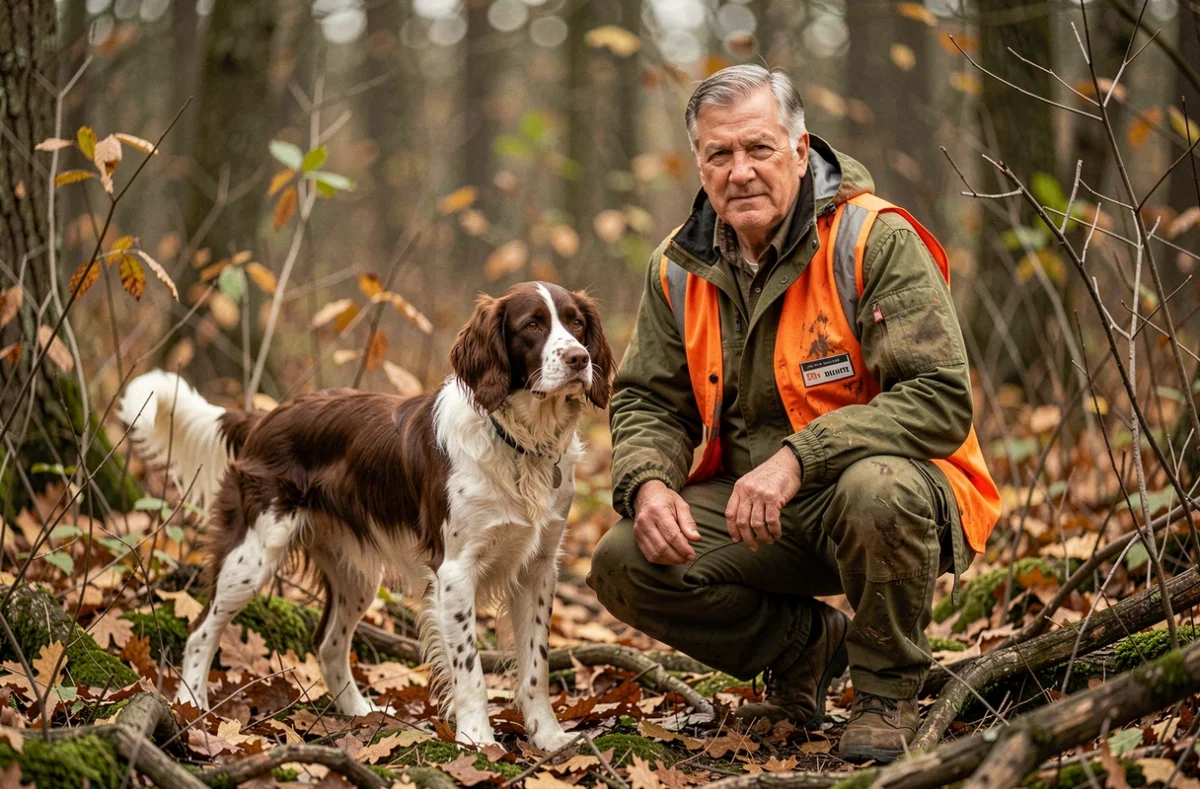
Un chien courant lancé sur la voie d’un sanglier s’expose à des blessures que peu de propriétaires anticipent vraiment. Charge frontale, piège oublié, coup de feu malencontreux : les frais vétérinaires dépassent vite plusieurs centaines d’euros par incident. L’assurance chien de chasse sanglier proposée par Monceau Générale Assurances (labellisée Monceau Assurances) cible précisément ces risques, avec un contrat dédié aux chiens courants.
Entre la responsabilité civile, la garantie dommages à l’animal et les exclusions, le détail du contrat mérite une lecture attentive.
Responsabilité civile et garantie dommages : deux protections distinctes pour le chien de chasse
Vous avez déjà remarqué que beaucoup de chasseurs pensent être couverts pour leur chien dès qu’ils ont validé leur permis ? La validation annuelle du permis de chasser impose une responsabilité civile chasse. Cette RC indemnise les dommages corporels, matériels et immatériels causés aux tiers.
Le point à retenir : la responsabilité civile ne couvre pas les blessures de votre propre chien. Si votre animal est éventré par un sanglier ou percuté sur une route pendant une battue, la RC ne verse rien pour ses soins. Il faut une garantie spécifique, distincte, qui prend en charge la mort ou les frais vétérinaires de l’animal.
Chez Monceau, le contrat chiens courants sépare clairement ces deux volets. La RC chasse est proposée en option et couvre les dommages causés aux tiers par tout acte de chasse, de battue ou de destruction d’animaux classés nuisibles. La garantie dommages au chien, elle, est systématique dans le contrat de base.
Pourquoi cette distinction change tout en cas de sinistre
Prenons un exemple concret. Votre chien mord un promeneur lors d’une battue au sanglier. C’est la RC chasse qui intervient. Votre chien, lui, se fait charger par le sanglier et revient avec une fracture ouverte. Seule la garantie dommages au chien prend en charge l’intervention chirurgicale.
Confondre les deux revient à rouler en voiture en pensant que l’assurance au tiers paie aussi la réparation de votre propre véhicule. Ce n’est jamais le cas.
Garanties du contrat Monceau chiens courants face au sanglier
Le document d’information produit (IPID) de Monceau Générale Assurances détaille les accidents couverts par la garantie dommages. Pour un chien de chasse utilisé au sanglier, voici les situations prises en charge :
- Chien tué ou blessé par un sanglier, un cerf ou tout autre gibier, ce qui couvre directement le risque principal de la chasse au grand gibier.
- Chien tué ou blessé par coup de feu d’un autre chasseur, un accident plus fréquent qu’on ne le croit lors des battues en sous-bois dense.
- Chien tué ou blessé sur les routes et voies ferrées, situation courante quand l’animal poursuit un sanglier hors de l’enceinte de chasse.
- Chien mordu par une vipère, pris dans un piège ou un collet, ou atteint de la rage.
Cette liste est limitative. Cela signifie que seuls les accidents explicitement nommés dans le contrat sont couverts. Une noyade dans un fossé, une chute dans une carrière ou une intoxication alimentaire en forêt n’entrent pas dans le périmètre.
La RC chasse en option : ce qu’elle ajoute
La responsabilité civile chasse optionnelle chez Monceau couvre l’assuré pour les dommages causés aux tiers lors d’actes de chasse, de battue et de destruction d’animaux définis par le Code de l’environnement. Elle s’étend aussi à la garde des chiens de chasse.
Si vous n’avez pas d’autre RC chasse (certaines fédérations départementales en incluent une dans la validation du permis), cette option mérite d’être cochée. Vérifiez votre attestation fédérale avant de souscrire pour éviter un doublon.
Exclusions et limites du contrat : les pièges à vérifier avant de signer
Un contrat d’assurance pour chien de chasse se juge autant par ce qu’il exclut que par ce qu’il couvre. Le contrat Monceau prévoit des exclusions classiques du marché, mais aussi des obligations dont le non-respect entraîne la nullité ou la déchéance de garantie.
Exclusions principales
Les maladies ne sont pas couvertes par le contrat chiens courants. Seuls les accidents caractérisés et listés sont pris en charge. Une leishmaniose, une torsion d’estomac ou une arthrose liée à l’âge restent à la charge du propriétaire.
Autre point souvent ignoré : les assurances santé animales généralistes (mutuelles classiques pour chiens) excluent fréquemment les accidents survenus pendant une action de chasse. Si vous avez déjà une mutuelle santé pour votre chien, relisez ses conditions particulières. Il y a de fortes chances que la battue au sanglier figure dans les exclusions.
Obligations de l’assuré à la souscription
Monceau impose des déclarations précises à la souscription du contrat, sous peine de nullité. L’âge du chien, sa race, son état de santé et son utilisation doivent être déclarés fidèlement. Une fausse déclaration, même involontaire, peut annuler toute indemnisation au moment du sinistre.
La limite d’âge est un critère courant sur ce type de contrat. Sur le marché, les assureurs fixent généralement une borne entre neuf mois et dix ans. En dessous ou au-dessus, le chien n’est pas assurable ou ne l’est qu’avec des restrictions.
Tarifs assurance chien de chasse sanglier : repères concrets
Monceau ne publie pas ses grilles tarifaires en ligne de manière détaillée. Les tarifs varient selon la formule (dommages seuls ou dommages + RC), le nombre de chiens assurés et les plafonds choisis.
Pour donner un ordre de grandeur issu du marché : une cotisation annuelle pour un chien chassant le grand gibier se situe dans une fourchette nettement plus élevée qu’un chien ne chassant pas le grand gibier. Le risque sanglier, cerf ou gros gibier augmente mécaniquement la prime.
Franchise et plafonds : ce qui réduit l’indemnisation réelle
Deux paramètres déterminent ce que vous toucherez réellement en cas de sinistre :
La franchise par sinistre est le montant qui reste à votre charge. Sur le marché de l’assurance chien de chasse, elle se situe généralement autour de quelques dizaines d’euros par événement. Ce n’est pas anodin si votre chien se blesse plusieurs fois dans la saison.
Le plafond d’indemnisation fixe le maximum versé par l’assureur pour la mort de l’animal ou les frais vétérinaires. Ce plafond varie selon que le chien possède ou non un pedigree, et selon qu’il chasse le grand gibier. Les montants restent modestes comparés au coût réel d’une chirurgie vétérinaire lourde.
Avant de souscrire, comparez le plafond annoncé au coût moyen d’une intervention chirurgicale chez le vétérinaire. Si le plafond couvre à peine la moitié d’une opération courante, l’assurance sert surtout de filet de sécurité partiel.
Critères de choix pour une assurance chien de chasse au sanglier adaptée
Le tarif ne suffit pas à départager deux contrats. Voici les points à comparer méthodiquement :
- La liste des accidents couverts : vérifiez que la charge par le sanglier, le coup de feu accidentel et l’accident routier figurent explicitement dans le contrat.
- Le délai de carence : certains contrats imposent une période après la souscription pendant laquelle aucun sinistre n’est pris en charge. Un délai de carence qui tombe en pleine saison de chasse rend le contrat inutile.
- Les conditions de déclaration du sinistre : délai pour déclarer, pièces justificatives exigées (certificat vétérinaire, constat de battue), mode de transmission.
- L’exclusion ou non des maladies évitables par vaccination : certains assureurs refusent d’indemniser si le chien n’est pas à jour de ses vaccins.
- La possibilité d’assurer plusieurs chiens sur un même contrat, avec une tarification dégressive.
Un contrat avec un tarif bas mais une franchise élevée et un plafond faible protège moins qu’un contrat légèrement plus cher avec des conditions plus favorables. Comparez le reste à charge réel, pas seulement la cotisation annuelle.
Monceau face aux autres assureurs spécialisés chasse
Monceau Générale Assurances se positionne comme un acteur historique de l’assurance chasse en France. Son contrat chiens courants a l’avantage de lister précisément les accidents couverts, ce qui évite les mauvaises surprises. La RC chasse optionnelle permet de regrouper les deux protections chez un seul assureur.
D’autres acteurs du marché (courtiers spécialisés, assurances via les fédérations départementales) proposent des formules comparables. La différence se joue sur les plafonds, les franchises et la rapidité de traitement des sinistres. Demander plusieurs devis reste la méthode la plus fiable pour identifier le meilleur rapport garanties/prix.
La saison de chasse au sanglier expose vos chiens courants à des risques spécifiques que ni la RC du permis ni une mutuelle classique ne couvrent. Vérifier les exclusions et les plafonds avant de souscrire évite de découvrir une mauvaise surprise le jour du sinistre. Pour obtenir une comparaison adaptée à votre situation, remplissez le formulaire de demande de devis gratuit ci-dessous : un professionnel vous rappellera pour détailler les options disponibles.